Ngân hàng tăng trích lập dự phòng, thêm “đề kháng” trước bão COVID-19
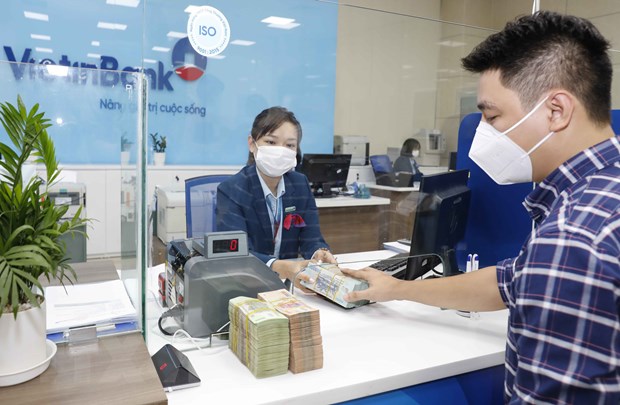
Khách hàng giao dịch tại VietinBank Chi nhánh Ba Đình. (Ảnh: Trần Việt/TTXVN)
Trong bối cảnh nguy cơ nợ xấu tiếp tục tăng mạnh, nhiều ngân hàng đã mạnh tay trích lập dự phòng rủi ro cho vay, tăng "sức đề kháng" trước bão COVID-19.
Mới đây nhất, ông Trần Minh Bình, Chủ tịch Hội đồng quản trị Ngân hàng Thương mại cổ phần Công Thương Việt Nam (VietinBank) đã tuyên bố ngân hàng này sẽ tăng tỷ lệ bao phủ nợ xấu từ 119% hồi cuối tháng 9/2021 lên mức 169% trong 2 tháng cuối năm; chi phí dự phòng rủi ro cũng tăng từ mức 14.000 tỷ đồng lên khoảng 17.000 tỷ đồng.
Theo ông Bình, đây không chỉ là chi phí dự phòng đảm bảo cho các khoản nợ xấu phát sinh do dịch COVID-19 mà còn là bộ đệm cho ngân hàng trong năm 2022.
"Chúng tôi tăng cường sự thận trọng, để nếu năm 2022 có những biến cố thì VietinBank vẫn có bộ đệm dự phòng tốt," ông Bình khẳng định.
Tính đến ngày 30/9/2021, dự phòng rủi ro cho vay khách hàng của VietinBank là 21.500 tỷ đồng, tăng 8.900 tỷ đồng (tương đương tăng 71%) so với đầu năm.
Chi phí dự phòng rủi ro cho vay trích lập trong 9 tháng năm 2021 là 14.000 tỷ đồng, tăng 2.500 tỷ đồng (tương đương tăng 22%) so với cùng kỳ năm trước. Riêng trong quý 3/2021, VietinBank trích lập 5.500 tỷ đồng.
VietinBank đẩy mạnh trích lập dự phòng khi tỷ lệ nợ xấu của ngân hàng tăng lên 1,67%, cao nhất trong 4 quý gần đây.
Trong khi đó, tại Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam (Vietcombank), chi phí dự phòng đã tăng lên 8.012 tỷ đồng trong 9 tháng qua, tăng 33% so với cùng kỳ năm ngoái. Riêng trong quý 3, Vietcombank cũng trích lập dự phòng 2.500 tỷ đồng, tăng 25% so với cùng kỳ năm trước. Tỷ lệ bao phủ nợ xấu giảm mạnh từ 368% hồi đầu năm xuống còn 243%.
Nguyên nhân chính là do nợ xấu tại Vietcombank đã tăng gấp đôi sau 9 tháng. Số dư nợ xấu từ 5.230 tỷ đồng hồi đầu năm đã lên 10.884 tỷ đồng khi kết thúc quý 3. Kéo theo đó, tỷ lệ nợ xấu cũng tăng từ 0,62% lên 1,16% gây áp lực lên hoạt động trích lập dự phòng rủi ro tín dụng của ngân hàng này.
Còn tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam (BIDV), chi phí trích lập dự phòng trong quý 3 đã tăng 30% lên khoảng 7.500 tỷ đồng. Lũy kế 9 tháng, BIDV đã trích lập dự phòng tới 23.194 tỷ đồng, tăng 44% so với cùng kỳ.
Đây cũng đang là ngân hàng có quy mô nợ xấu lớn trong số các ngân hàng niêm yết dù đi ngang ở mức 21.433 tỷ đồng. Tỷ lệ nợ xấu giảm từ 1,76% hồi đầu năm xuống còn 1,61%.
Báo cáo tài chính quý 3 của nhiều ngân hàng thương mại khác cũng cho thấy chi phí dự phòng rủi ro tăng gấp nhiều lần trong 9 tháng năm 2021.

Khách hàng giao dịch tại Hội sở chính Vietcombank, Hà Nội. (Ảnh: Trần Việt/TTXVN)
Cụ thể, tính đến hết ngày 30/9/2021, Ngân hàng Thương mại cổ phần Á Châu (ACB) đã dành hơn 2.812 tỷ đồng cho dự phòng rủi ro, cao gấp 4 lần so với cùng kỳ năm trước. Riêng trong quý 3, chi phí dự phòng rủi ro tín dụng của ngân hàng này cũng tăng đến hơn 5 lần so với cùng kỳ, lên mức 820 tỷ đồng.
Chi phí dự phòng rủi ro tín dụng của Ngân hàng Thương mại cổ phần Việt Nam Thương Tín (VietBank) trong quý 3 tăng gấp đôi cùng kỳ, lên mức 51 tỷ đồng; lũy kế 9 tháng, chi phí dự phòng tăng 120% lên 78 tỷ đồng.
Ngân hàng Thương mại cổ phần Việt Nam Thịnh Vượng (VPBank) cũng đã chủ động trích lập dự phòng rủi ro cho các khoản nợ bị ảnh hưởng bởi dịch. Chi phí dự phòng hợp nhất đến cuối tháng 9 là 13.631 tỷ đồng. Riêng trong quý 3, ngân hàng đã dành 4.979 tỷ đồng cho chi phí dự phòng, tăng 18,6% so với quý trước đó.
Ngân hàng Thương mại cổ phần Bưu điện Liên Việt (LienVietPostBank) trong quý 3 tăng mạnh 157% chi phí dự phòng lên mức 271 tỷ đồng; lũy kế sau 9 tháng là 887 tỷ đồng, tăng 176% so với 9 tháng năm 2020.
Hay như tại Ngân hàng Thương mại cổ phần Tiên Phong (TPBank) dự phòng rủi ro tín dụng trong quý 3 tăng 223% so cùng kỳ lên 1.345 tỷ đồng. Lũy kế 9 tháng, TPBank tăng gần gấp đôi chi phí dự phòng rủi ro tín dụng so với cùng kỳ, trích gần 2.349 tỷ đồng.
Dự phòng rủi ro vốn được coi như "của để dành" của các ngân hàng, là khoản tiền được trích lập để dự phòng cho những tổn thất có thể xảy ra do khách hàng không thực hiện nghĩa vụ theo cam kết.
Dự phòng rủi ro được tính theo dư nợ gốc và hạch toán vào chi phí hoạt động của các tổ chức tín dụng. Việc xác trích lập dự phòng rủi ro tín dụng được căn cứ vào việc phân loại nợ tại ngân hàng.
Theo quy định, tỷ lệ trích lập dự phòng hiện nay đối với từng nhóm nợ như sau: 0% với nợ tiêu chuẩn-nợ nhóm 1; 5% với nợ cần chú ý trích lập-nợ nhóm 2; 20% với nợ dưới chuẩn-nợ nhóm 3; 50% với nợ nghi ngờ-nợ nhóm 4 và 100% với nợ có khả năng mất vốn-nợ nhóm 5.
Ngoài ra, các ngân hàng còn phải trích lập dự phòng chung với tổng dư nợ (từ nhóm 1 đến nhóm 4) theo tỷ lệ 0,75%.
Tuy nhiên, theo Thông tư 14/2021/TT-NHNN sửa đổi, bổ sung Thông tư 01/2020/TT-NHNN và Thông tư 03/2021/TT-NHNN quy định về việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí, giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng chịu ảnh hưởng bởi dịch COVID-19, ngân hàng bắt buộc phải trích 30% dự phòng phần dư nợ tái cơ cấu vào cuối năm nay và 100% trong 2 năm tới.
Do đó, áp lực trích dự phòng rủi ro của các tổ chức tín dụng đối với các khoản nợ cơ cấu cho khách hàng là rất lớn. Thậm chí theo Tiến sỹ Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, ngay cả những khoản nợ nhóm 1 (nợ đủ tiêu chuẩn, có khả năng thu hồi đầy đủ cả gốc và lãi) cũng có thể bị ảnh hưởng. Bởi khi chuỗi cung ứng bị đứt gãy do dịch bệnh, doanh nghiệp lâm vào khó khăn thì nguy cơ nợ xấu trong tương lai là rất cao.
Theo Ngân hàng Nhà nước, đến ngày 28/9/2021, các tổ chức tín dụng đã cơ cấu lại thời hạn trả nợ đối với hơn 272.100 khách hàng với dư nợ cho vay khoảng 331.000 tỷ đồng, tương đương 3,8% tổng dư nợ của toàn hệ thống.
Tổng số tiền lãi giảm lũy kế từ 15/7 đến 30/9 của 16 ngân hàng là khoảng 12.236 tỷ đồng, đạt 59,36% so với cam kết.
Đánh giá độ trễ của đại dịch COVID-19 tác động tới ngành ngân hàng sẽ kéo dài sang năm 2022, Ngân hàng Nhà nước dự báo tỷ lệ nợ xấu nội bảng và nợ xấu tiềm ẩn của hệ thống ngân hàng cuối năm 2021 có thể tăng lên từ 7,1-7,7%, gấp đôi so với cuối năm 2020. Vì vậy, việc tăng nguồn lực dự phòng rủi ro của các ngân hàng lại càng trở nên cấp thiết./.
Lê Phương (TTXVN/Vietnam+)