Ngành Thuế sẽ quản lý thu đối với kinh doanh “lan đột biến” như thế nào?
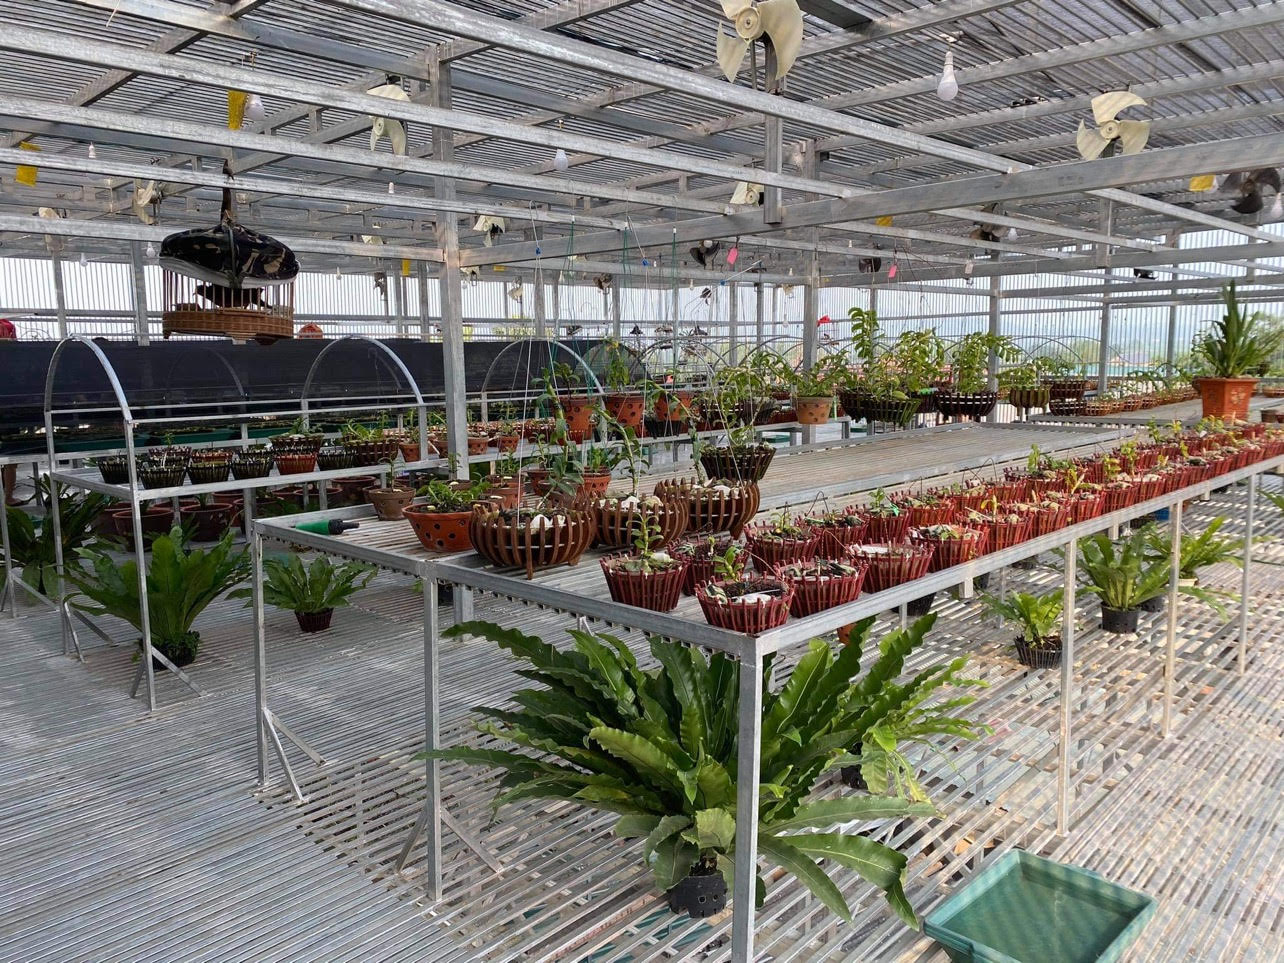 |
| Hình ảnh tại một vườn lan đột biến do một hộ gia đình trồng. (Ảnh: M.P) |
Về vấn đề trên, Tổng cục Thuế đã có nhiều chỉ đạo các cơ quan thuế tăng cường công tác quản lý thuế đối với hoạt động kinh doanh liên quan đến “lan đột biến”. Ngày 25/3/2021, Tổng cục Thuế tiếp tục ban hành Công văn số 833/TCT-DNNCN gửi Cục Thuế các tỉnh, thành phố trực thuộc Trung ương để tăng cường công tác chỉ đạo về quản lý thuế đối với “lan đột biến”.
Thời gian vừa qua xuất hiện nhiều thông tin trên các phương tiện thông tin đại chúng, báo mạng phản ánh về các giao dịch mua bán “lan đột biến” với giá trị lớn, gần đây nhất là tại tỉnh Hà Nam và tỉnh Quảng Ninh. Để làm rõ về vấn đề này làm cơ sở cung cấp thông tin chính thống cho báo chí, Tổng cục Thuế đề nghị Cục Thuế các tỉnh, thành phố trực thuộc Trung ương triển khai việc nắm bắt tình hình về các giao dịch mua bán “lan đột biến” trên địa bàn, đồng thời phối hợp với các cơ quan chuyên ngành để xác minh thực tế và xử lý quản lý thuế theo đúng quy định của pháp luật về Quản lý thuế, Thuế giá trị gia tăng (GTGT), Thuế thu nhập doanh nghiệp (TNDN) và Thuế thu nhập cá nhân (TNCN).
Theo đó, căn cứ theo quy định của pháp luật, trường hợp “lan đột biến” do doanh nghiệp, tổ chức tự trồng và bán ra thì thuộc đối tượng không chịu thuế giá trị gia tăng. Hay doanh nghiệp, hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ bán cho doanh nghiệp, hợp tác xã ở khâu kinh doanh thương mại thì cũng không phải kê khai, tính nộp thuế giá trị gia tăng. Nhưng nếu “lan đột biến” do doanh nghiệp, hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ bán cho hộ, cá nhân kinh doanh và các tổ chức, cá nhân khác ở khâu kinh doanh thương mại thì phải kê khai, tính nộp thuế giá trị gia tăng theo mức thuế suất 5%.
Đối với trường hợp “lan đột biến” do doanh nghiệp, hợp tác xã và tổ chức kinh tế khác nộp thuế giá trị gia tăng theo phương pháp tính trực tiếp trên giá trị gia tăng bán ở khâu kinh doanh thương mại thì kê khai, tính nộp thuế giá trị gia tăng theo tỷ lệ 1% trên doanh thu. Về chính sách thuế thu nhập doanh nghiệp, Tổng cục Thuế cho biết, trường hợp tổ chức, doanh nghiệp có thu nhập từ việc bán “lan đột biến” thì thuộc đối tượng phải nộp thuế thu nhập doanh nghiệp theo quy định.
Trong trường hợp tổ chức, doanh nghiệp có thu nhập từ việc bán “lan đột biến” đáp ứng quy định tại khoản 1, Điều 4 Luật Thuế TNDN số 14/2008/QH12 ngày 03/06/2008 (được sửa đổi tại khoản 2, Điều 1 Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều của các Luật về thuế) thì được miễn thuế thu nhập doanh nghiệp theo quy định. Theo Tổng cục Thuế, hộ kinh doanh, cá nhân kinh doanh có phát sinh giao dịch mua bán “lan đột biến” thì thuộc diện điều chỉnh của thuế giá trị gia tăng và thuế thu nhập cá nhân theo quy định về hoạt động kinh doanh với thuế suất giá trị gia tăng 1% và thuế thu nhập cá nhân 0,5%.
Tổng cục Thuế cũng nêu rõ, hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp (trồng trọt) chưa qua chế biến thành các sản phẩm khác thì sản phẩm nông nghiệp trong trường hợp này không chịu thuế giá trị gia tăng theo quy định. Tổng cục Thuế yêu cầu Cục Thuế các tỉnh, thành phố trực thuộc Trung ương căn cứ quy định pháp luật Thuế và pháp luật có liên quan thực hiện quản lý thuế đối với giao dịch mua bán “lan đột biến” tại địa bàn và các tổ chức, cá nhân có liên quan theo quy định pháp luật. Trong quá trình thực hiện nếu có phát hiện dấu hiệu vi phạm pháp luật thì chuyển cơ quan chức năng có liên quan xử lý theo quy định của pháp luật./.