Đồng bộ chính sách ưu đãi cho doanh nghiệp nhỏ và vừa
Theo thống kê của Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, doanh nghiệp nhỏ và vừa hiện chiếm tới 98% tổng số doanh nghiệp cả nước, đóng vai trò quan trọng trong phát triển kinh tế. Tuy nhiên, để lực lượng này bứt phá, đặc biệt là tại vùng kinh tế trọng điểm như ĐBSCL, tháo gỡ điểm nghẽn về tiếp cận vốn và môi trường kinh doanh đang trở thành yêu cầu cấp thiết.
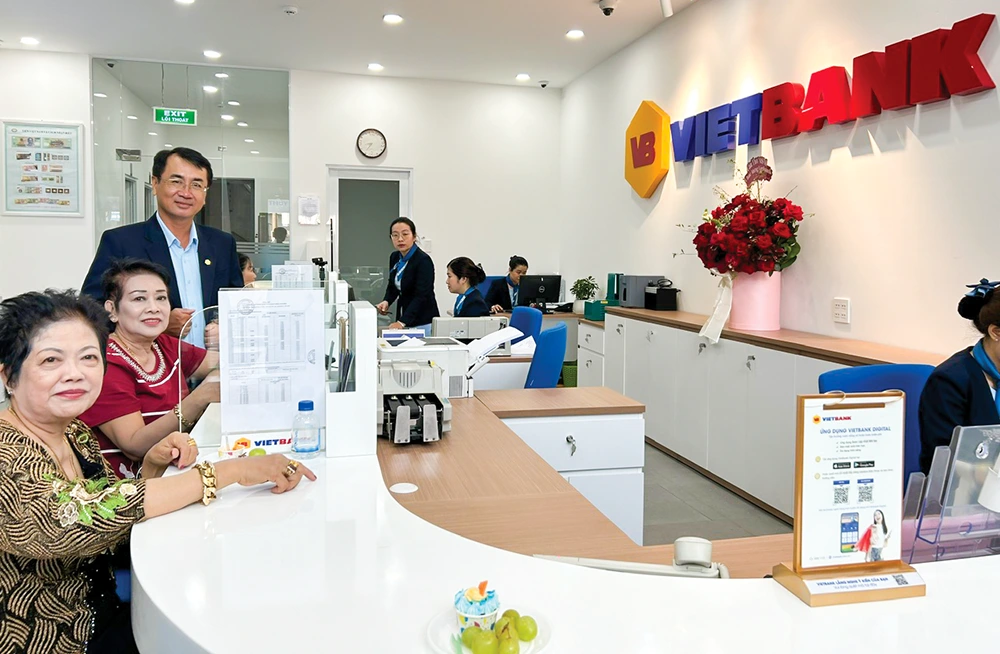
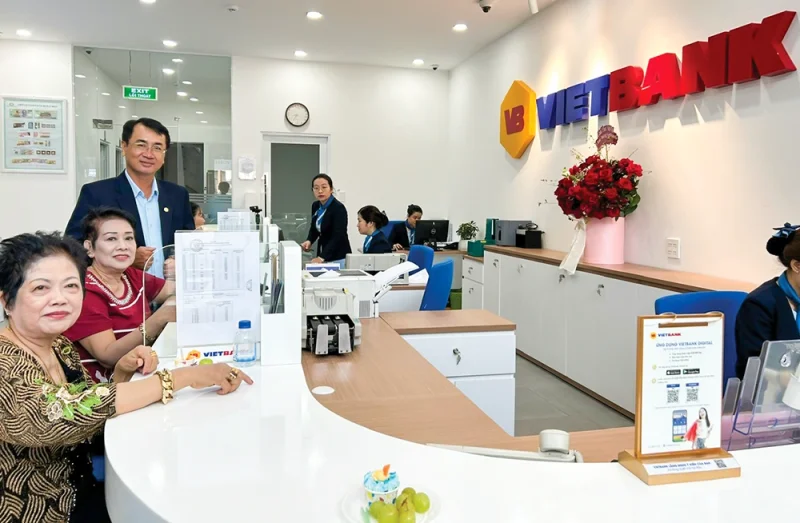
Khách hàng giao dịch tại Ngân hàng TMCP Việt Nam Thương Tín - Trung tâm Kinh doanh Bình Thủy.
Tại ĐBSCL, thống kê của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) - Chi nhánh ĐBSCL, tỷ lệ doanh nghiệp quy mô lớn chỉ chiếm khoảng 0,9%, doanh nghiệp siêu nhỏ chiếm tới 87%, còn lại là quy mô nhỏ và vừa. Mật độ doanh nghiệp chỉ đạt khoảng 4,1 doanh nghiệp/1.000 dân, chưa bằng một nửa mức bình quân chung cả nước 9,1 doanh nghiệp/1.000 dân. Quy mô vốn trung bình của mỗi doanh nghiệp trong vùng cũng rất khiêm tốn, chỉ đạt khoảng 6,8 tỉ đồng.
Đáng lưu ý, dù là “vựa nông sản” của cả nước nhưng số doanh nghiệp hoạt động trong lĩnh vực này tại ĐBSCL lại chưa đầy 5%. Trước áp lực chuyển đổi số và xu hướng phát triển nông nghiệp công nghệ cao, các doanh nghiệp nhỏ và vừa trong vùng không chỉ chủ động thay đổi tư duy quản trị mà còn rất cần một “bệ đỡ” chính sách đủ mạnh để tăng tốc.
Nhu cầu tài chính của các doanh nghiệp nhỏ và vừa rất lớn, nhưng điều quan trọng nhất không chỉ là có bao nhiêu vốn, mà là làm sao để nguồn vốn đến đúng lúc và đúng đối tượng. Mới đây Ngân hàng Nhà nước Việt Nam ban hành Văn bản 7125/NHNN-TD yêu cầu các tổ chức tín dụng triển khai gói cho vay ưu đãi hướng đến các động lực tăng trưởng và khu vực doanh nghiệp nhỏ và vừa. Mức lãi suất cho vay ưu đãi được yêu cầu thấp hơn tối thiểu 1%/năm so với mức bình quân cùng kỳ hạn.
Đồng hành cùng chủ trương trên, nhiều ngân hàng nhanh chóng nhập cuộc. Agribank triển khai chương trình tín dụng ưu đãi quy mô 70.000 tỉ đồng từ tháng 8-2026 đến năm 2028, với lãi suất giảm từ 1-2%/năm so lãi suất cho vay bình quân cùng kỳ hạn. Đối tượng vay gồm doanh nghiệp nhỏ và vừa, doanh nghiệp và cá nhân kinh doanh trong các lĩnh vực ưu tiên và động lực tăng trưởng. Cùng thời điểm, BIDV công bố chương trình tín dụng ưu đãi quy mô 50.000 tỉ đồng, áp dụng từ tháng 8-2026 đến hết tháng 12-2028 hoặc đến khi giải ngân hết hạn mức…
Tuy nhiên, từ góc độ doanh nghiệp, bài toán tiếp cận vốn không đơn thuần nằm ở mặt bằng lãi suất. Thực tế, nhiều doanh nghiệp nhỏ và vừa vẫn khó “chạm tay” vào tín dụng chính thức do vướng mắc về tài sản thế chấp, phương án kinh doanh hoặc minh bạch tài chính... Vì vậy, giải pháp căn cơ hiện nay là cần linh hoạt hóa điều kiện cho vay, thiết kế các sản phẩm tín dụng đặc thù theo từng ngành hàng, đồng thời đơn giản hóa thủ tục thẩm định để vốn ngân hàng thực sự trở thành “dòng máu” nuôi dưỡng doanh nghiệp.
Về mặt thị trường, sức ép huy động vốn và nhu cầu tín dụng tăng cao vào giai đoạn cuối năm đặt ra bài toán cân đối cho hệ thống ngân hàng. Để giảm tải cho kênh tín dụng thương mại, giới chuyên gia cho rằng cần thúc đẩy đồng bộ các kênh vốn khác như thị trường trái phiếu doanh nghiệp, thị trường chứng khoán và thu hút các quỹ đầu tư quốc tế…
Đối với khu vực ĐBSCL, ngoài việc khơi thông dòng vốn, chính quyền các cấp cần tiếp tục cải thiện môi trường đầu tư, đồng hành tháo gỡ khó khăn pháp lý cho doanh nghiệp ngay tại địa phương. Đào tạo nâng cao năng lực quản trị, hỗ trợ doanh nghiệp tiếp cận thông tin thị trường và viễn cảnh của các ngành hàng cũng là nhiệm vụ then chốt. Khi doanh nghiệp nắm bắt kịp thời diễn biến kinh tế và các chuyển động đầu tư, họ mới có thể chủ động xây dựng chiến lược thích ứng, vươn mình mạnh mẽ trong bối cảnh mới.
Bài, ảnh: AN KHÁNH